Guida · Società in Spagna
Aprire una società in Spagna, passo dopo passo
In breve
Per aprire una società in Spagna la forma più scelta è la S.L. (sociedad de responsabilidad limitada), simile alla nostra Srl: dalla Ley 18/2022 può nascere con un euro di capitale, con alcune tutele per i creditori finché il capitale resta sotto i tremila euro.
I passaggi: nome certificato dal Registro Mercantil Central, NIE o NIF di soci e amministratori, capitale in banca, atto dal notaio, NIF della società, iscrizione nel Registro Mercantil e dichiarazione censuale prima di iniziare.
- Ultimo aggiornamento:
- 3 ottobre 2026
- Lettura:
- 14 minuti
- Fonti ufficiali:
- 24
Le tappe che seguiamo
- Nome e statuti
- Banca e notaio
- NIF della società
- Registro Mercantil
La scelta della forma
S.L., S.A. o autonomo: quale forma scegliere
Prima del notaio, la domanda giusta: ti serve davvero una società, e quale?
In Spagna puoi lavorare in proprio come autónomo (il lavoratore autonomo, vicino alla nostra ditta individuale con partita IVA) oppure costituire una società di capitali: le forme di riferimento sono la S.L. (sociedad de responsabilidad limitada) e la S.A. (sociedad anónima). Nelle società di capitali i soci non rispondono personalmente dei debiti sociali; l’autonomo, invece, risponde di regola dei debiti dell’attività con tutto il proprio patrimonio, presente e futuro, come prevede il codice civile spagnolo (a certe condizioni la legge gli consente di proteggere la casa in cui vive, iscrivendosi come emprendedor de responsabilidad limitada).
Debiti dell’attività
- S.L.
- I soci non ne rispondono personalmente: risponde la società
- S.A.
- Come nella S.L.: risponde la società
- Autonomo
- Di regola rispondi con tutto il tuo patrimonio, presente e futuro
Capitale minimo
- S.L.
- Un euro, con regole di tutela finché non arriva a tremila euro
- S.A.
- Sessantamila euro, versati almeno per un quarto alla costituzione
- Autonomo
- Nessun capitale
Quote
- S.L.
- Participaciones: la cessione a terzi segue gli statuti o, in mancanza, la legge
- S.A.
- Acciones: di regola liberamente trasferibili
- Autonomo
- Non ci sono quote
Come nasce
- S.L.
- Atto notarile e iscrizione nel Registro Mercantil
- S.A.
- Atto notarile e iscrizione nel Registro Mercantil
- Autonomo
- Iscrizione fiscale (Agencia Tributaria) e previdenziale (Seguridad Social)
Imposte sugli utili
- S.L.
- Impuesto sobre Sociedades a carico della società; i soci sono tassati su compensi e dividendi
- S.A.
- Impuesto sobre Sociedades, come la S.L.
- Autonomo
- IRPF, l’imposta sul reddito, sul risultato dell’attività
Scelta frequente per
- S.L.
- Piccole e medie imprese, attività con soci, controllate di società italiane
- S.A.
- Progetti di dimensioni maggiori o con molti azionisti
- Autonomo
- Chi inizia da solo con un’attività contenuta
Non esiste una forma migliore in assoluto: contano il rischio dell’attività, il numero di soci, gli investimenti, chi lavorerà nell’impresa e i rapporti con l’Italia. Un dettaglio spesso trascurato: chi amministra la società, o vi lavora, in modo abituale, personale e diretto e a titolo oneroso, e ne ha il controllo effettivo, rientra nel regime previdenziale degli autonomi. Il controllo c’è comunque con almeno metà del capitale e, salvo prova contraria, si presume tra l’altro con un terzo, o con un quarto se la persona ha anche funzioni di direzione e gestione.
Le differenze tra le due strade, voce per voce, sono nella guida S.L. o autonomo in Spagna: cosa conviene a un italiano. Se stai valutando di partire in proprio, leggi anche la guida per diventare autonomo in Spagna: spesso il confronto con i numeri reali chiarisce la scelta più di qualsiasi regola generale.
Capitale sociale
Quanto capitale serve per una S.L.
Da un euro per la S.L., da sessantamila per la S.A.: le regole dopo la Ley 18/2022.
Con la Ley 18/2022 sulla creazione e la crescita delle imprese il capitale minimo della S.L. è sceso da tremila euro a un euro. Il capitale deve essere interamente sottoscritto e versato al momento dell’atto costitutivo. Finché resta sotto i tremila euro, la legge prevede due tutele per i creditori:
- almeno il 20% degli utili va destinato alla riserva legale, finché riserva e capitale insieme non raggiungono tremila euro;
- se in caso di liquidazione il patrimonio della società non basta a pagare i debiti, i soci rispondono in solido della differenza tra tremila euro e il capitale sottoscritto.
Per la S.A. il minimo resta di sessantamila euro e, alla costituzione, ogni azione deve essere versata almeno per un quarto del valore nominale. Un capitale simbolico è legale, ma non sempre è la scelta giusta: banche, fornitori e clienti guardano anche alla solidità della società, e un capitale troppo basso può costringere i soci a finanziarla subito con prestiti. Lo dimensioniamo insieme sul progetto reale.
Costituzione
Come costituire una società spagnola: i passaggi della S.L.
L’ordine conta: alcuni documenti scadono e altri dipendono dai precedenti. Questa è la sequenza tipica di una S.L. con conferimenti in denaro; per la S.A. e per i conferimenti in beni alcune regole cambiano.
Chi interviene: Registro Mercantil Central
Il nome della società
Si chiede la certificación negativa de denominación, che attesta che il nome scelto non risulta già registrato; si possono indicare più nomi in ordine di preferenza. Il nome resta riservato sei mesi, ma il certificato vale tre mesi per firmare l’atto: senza un certificato valido il notaio non può autorizzare la costituzione.
Chi interviene: Polizia · Agencia Tributaria
NIE e NIF di soci e amministratori
Nell’atto vanno indicati i numeri fiscali spagnoli di chi firma e di chi è rappresentato. Per una persona fisica straniera il numero fiscale è il NIE; una società italiana socia deve ottenere un proprio NIF spagnolo.
Chi interviene: Soci, con lo studio
Statuti e amministrazione
Gli statuti indicano almeno nome, oggetto sociale, sede, capitale e quote, sistema di amministrazione e modo di deliberare. L’amministrazione può essere affidata a un amministratore unico, a più amministratori che agiscono disgiuntamente o congiuntamente, o a un consiglio; gli amministratori non devono essere per forza soci.
Chi interviene: Banca
Conto e capitale
Si apre il conto a nome della società in costituzione e si deposita il capitale: la banca rilascia il certificato per il notaio, valido due mesi. Prima di avviare il rapporto la banca deve identificare la società e il suo titolare effettivo, e la decisione di aprire il conto spetta a lei.
Chi interviene: Notaio
Atto costitutivo
Soci o procuratori firmano la escritura de constitución. Il notaio incorpora i certificati del nome e della banca e identifica il titolare effettivo: le persone fisiche che possiedono o controllano, direttamente o indirettamente, più del 25% del capitale o dei diritti di voto, o che controllano la società in altro modo.
Chi interviene: Agencia Tributaria
NIF della società
Il NIF si chiede con la dichiarazione censuale (modelo 036) prima di qualsiasi operazione, e comunque entro un mese dalla costituzione; può chiederlo per via telematica anche il notaio. Resta provvisorio finché la società non consegna copia dell’atto e degli statuti e il certificato di iscrizione nel Registro Mercantil: va fatto entro un mese dall’iscrizione, per ottenere il NIF definitivo.
Chi interviene: Registro Mercantil
Iscrizione nel Registro Mercantil
Fondatori e amministratori devono presentare l’atto al Registro Mercantil del domicilio sociale entro due mesi dalla firma. Con l’iscrizione la società acquista la personalità giuridica; se è unipersonale, si iscrive anche l’identità del socio unico.
Chi interviene: Agencia Tributaria · Seguridad Social
Avvio dell’attività
Prima di iniziare si completa la dichiarazione censuale con attività, regime IVA e ritenute; se assumi personale servono l’iscrizione come datore di lavoro e l’alta dei lavoratori. Le società devono relazionarsi con le amministrazioni per via elettronica: in pratica servono un certificato digitale per operare a nome della società e qualcuno che controlli le notifiche elettroniche.
La tua S.L. è pronta a partire.
Costituzione di società
Apri la tua S.L. con chi parla la tua lingua
Dalla scelta della forma alla firma dal notaio, fino al NIF e al Registro Mercantil: avvocati e commercialisti che parlano italiano ti accompagnano in ogni passaggio, anche in videochiamata.
- Nome e statuti
- Notaio e Registro Mercantil
- NIF della società
- Contabilità dopo l’apertura
- Dalla forma giuridica alla firma
- Soci in Italia o in Spagna
- Notaio e Registro Mercantil
- In tutta la Spagna
- Anche in videochiamata
Soci italiani
Aprire una società spagnola da italiano
NIE, società italiana socia, residenza della società e doppia imposizione: i punti da chiarire prima di firmare.
Soci e amministratori che vivono in Italia
Puoi essere socio o amministratore di una S.L. senza vivere in Spagna. Serve però il NIE, il numero di identificazione dello straniero, che chi non si trova in Spagna chiede tramite un ufficio consolare spagnolo (ti aiutiamo con la richiesta del NIE). Se non puoi essere presente alla firma, puoi farti rappresentare con una procura notarile: se la firmi in Italia, verifichiamo prima con il notaio spagnolo quali formalità richiede (per esempio apostille e traduzione).
Una società italiana come socia
Anche una Srl o una Spa italiana può essere socia, o socia unica, di una S.L. spagnola. In quel caso la società italiana deve ottenere un proprio NIF spagnolo e presentare documentazione camerale aggiornata, delibera e poteri di chi la rappresenta. Nei casi previsti, l’investimento di un socio non residente va dichiarato al Registro de Inversiones con il modello D-1A entro un mese. Se l’obiettivo è portare in Spagna un’attività che esiste già, confronta anche succursale e controllata: sono strade diverse, con effetti diversi.
Dove si decide: residenza della società ed esterovestizione
Per il fisco spagnolo una società è residente in Spagna se è costituita secondo la legge spagnola, se ha qui la sede legale oppure la sede di direzione effettiva, cioè il luogo da cui si dirigono e controllano le sue attività. Anche il fisco italiano ha criteri propri, tra cui la sede di direzione effettiva: se una S.L. viene gestita di fatto dall’Italia, può considerarla residente in Italia (si parla di esterovestizione). Quando entrambi i Paesi considerano residente la stessa società, la convenzione tra Italia e Spagna dà la prevalenza a quello in cui si trova la sede di direzione effettiva.
Conta quindi dove si prendono davvero le decisioni: chi amministra, dove si riunisce, da dove gestisce conti e contratti. Se ti trasferisci tu, valuta insieme anche la tua residenza fiscale personale.
Doppia imposizione e utili verso l’Italia
La convenzione tra Italia e Spagna stabilisce quale Paese può tassare ciascun reddito e come evitare la doppia imposizione. Sui dividendi pagati dalla S.L. a soci residenti in Italia la Spagna può applicare una ritenuta, che la convenzione limita di regola al 15% dell’importo lordo; a determinate condizioni, gli utili distribuiti a una società madre di un altro Stato dell’Unione possono essere esenti da ritenuta in Spagna. Il trattamento in Italia si coordina con il tuo commercialista italiano: ti affianchiamo nel dialogo.
Modalità
Costituire una S.L. a distanza: cosa si può fare
Quasi tutto il lavoro si svolge in videochiamata. Alcuni passaggi possono richiedere la tua presenza o una procura.
Analisi del progetto, scelta della forma, nome, statuti e raccolta dei documenti li seguiamo in videochiamata e per email, ovunque tu sia in Spagna o in Italia. La legge prevede anche una procedura di costituzione interamente online per le S.L., in cui l’atto notarile può seguire un modello con statuti tipo; non si può usare se i soci conferiscono beni diversi dal denaro.
Alcuni passaggi possono comunque richiedere la tua presenza o quella di un procuratore:
- la richiesta del NIE, che si presenta di persona in Spagna o tramite l’ufficio consolare spagnolo;
- l’apertura del conto della società, secondo le verifiche e le procedure della banca;
- la firma dell’atto costitutivo davanti al notaio, se non usi la procedura online e non ti fai rappresentare con una procura.
Te lo diciamo fin dall’inizio, così puoi organizzare un solo viaggio o preparare per tempo le procure. Il primo confronto può avvenire in videoconsulenza.
Dopo l’apertura
Dopo l’apertura: contabilità, imposte e conti annuali
Con l’iscrizione la società nasce, e partono gli adempimenti ricorrenti.
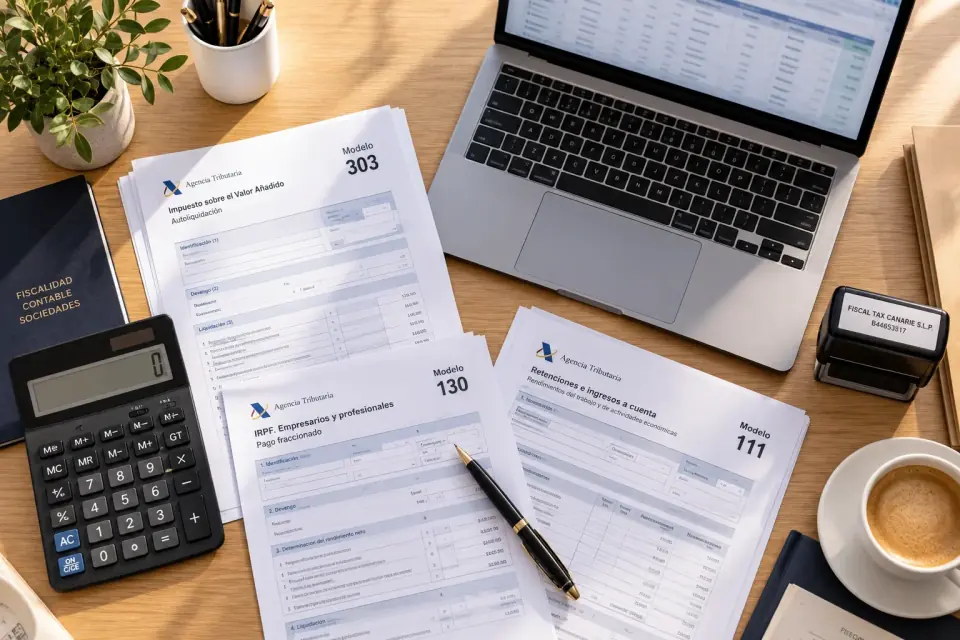
In sintesi, una S.L. deve:
- tenere una contabilità ordinata secondo il codice di commercio, con il libro giornale e quello degli inventari e dei conti annuali, oltre al libro dei verbali e al libro dei soci; i libri obbligatori si legalizzano per via telematica nel Registro Mercantil entro quattro mesi dalla chiusura dell’esercizio;
- presentare le dichiarazioni IVA (modelo 303), di regola trimestrali, e versare le ritenute su stipendi e compensi a professionisti quando dovute; nelle Canarie, al posto dell’IVA, si applica l’IGIC;
- versare, quando dovuti, i pagamenti in acconto dell’Impuesto sobre Sociedades (modelo 202) nei primi venti giorni di aprile, ottobre e dicembre, e presentare la dichiarazione annuale (modelo 200) nei 25 giorni naturali successivi ai sei mesi dalla chiusura dell’esercizio;
- preparare i conti annuali, che gli amministratori devono formulare entro tre mesi dalla chiusura dell’esercizio, approvarli in assemblea dei soci nei primi sei mesi e depositarli nel Registro Mercantil entro il mese successivo all’approvazione, insieme alla dichiarazione sul titolare effettivo;
- presentare al Registro Mercantil una nuova dichiarazione quando cambia il titolare effettivo, entro dieci giorni da quando gli amministratori lo vengono a sapere, e conservare libri e documenti per sei anni dall’ultima registrazione.
Una dimenticanza può pesare: se i conti annuali non vengono depositati, o manca la dichiarazione del titolare effettivo, il Registro Mercantil chiude il foglio della società e non iscrive nuovi atti finché la situazione non si regolarizza. Per questo ti proponiamo di seguire la contabilità della società fin dal primo giorno, con un calendario delle scadenze in italiano.
Come ti aiutiamo
Avvocati e commercialisti per la tua società in Spagna
Nello stesso studio seguiamo la parte legale (forma, statuti, notaio, Registro Mercantil) e quella fiscale e contabile, prima e dopo l’apertura.
Costituzione di società
Costituire una società in Spagna significa scegliere la forma giusta e mettere in fila denominazione, statuti, banca, notaio, NIF e Registro Mercantil. Ti accompagniamo in ogni passaggio, in italiano.
Contabilità aziendale
Registrazioni, dichiarazioni periodiche, imposta sulle società, conti annuali e libri sociali: teniamo in ordine la contabilità della tua società spagnola e ti diamo numeri chiari per decidere.
Aziende italiane in Spagna
Vuoi portare in Spagna la tua azienda italiana o aprirvi una sede? Ti aiutiamo a scegliere tra controllata, succursale e altre soluzioni e a impostare fisco, rapporti con l’Italia, personale e organizzazione.
Con professionisti specializzati
Operazioni societarie
Patti tra soci, ingressi e uscite, cessione di quote, modifiche agli statuti, acquisizioni e chiusura della società: prepariamo ogni operazione e la coordiniamo con notaio e Registro Mercantil.
Per continuare
- PercorsoHo un’aziendaPer chi ha già un’impresa in Italia o vuole avviarne una in Spagna: tutte le tappe, in ordine.
- GuidaDiventare autonomo in SpagnaL’alternativa alla società: iscrizioni, contributi e tasse di chi lavora in proprio.
- GuidaCommercialista italiano in SpagnaContabilità, Impuesto sobre Sociedades e conti annuali della tua S.L., spiegati in italiano.
Domande frequenti
Aprire una società in Spagna: le domande più frequenti
Si può aprire una società in Spagna senza essere residenti?
Sì. Soci e amministratori possono vivere in Italia o altrove: servono il NIE per le persone fisiche, un NIF spagnolo per le società socie e, per la firma, la presenza davanti al notaio, una procura o la procedura di costituzione online. Attenzione però a dove si prendono le decisioni: se la società è gestita di fatto dall’Italia, si pone un tema di residenza fiscale della società.
Quanto costa aprire una S.L. in Spagna?
Dipende da più voci: notaio, Registro Mercantil, certificazione del nome, eventuali procure e traduzioni, e la nostra assistenza. Il capitale, che può partire da un euro, non è un costo: resta alla società. Prima di iniziare ti indichiamo le voci di spesa del tuo caso.
Quanto tempo serve per costituire una società spagnola?
Non è possibile indicare tempi certi: dipendono dal Registro Mercantil Central per il nome, dalla disponibilità del notaio, dalle verifiche della banca, dal NIE dei soci e dall’iscrizione nel Registro Mercantil. Ricorda che il certificato del nome vale tre mesi per firmare l’atto e quello bancario due mesi: conviene chiederli quando il resto è pronto.
Posso aprire una S.L. da solo?
Sì: la S.L. può avere un socio unico, persona fisica o società (sociedad limitada unipersonal). L’unipersonalità va iscritta nel Registro Mercantil con l’identità del socio unico e indicata in tutta la documentazione della società, fatture comprese.
Meglio aprire una S.L. o lavorare come autonomo?
Dipende da rischio, utili attesi, soci e progetti. L’autonomo è più semplice da avviare e da gestire, ma di regola risponde dei debiti con tutto il proprio patrimonio; la S.L. limita la responsabilità, ma richiede contabilità e adempimenti societari. Ne parliamo con i numeri del tuo caso prima di decidere.
Una società italiana può aprire una S.L. in Spagna?
Sì, anche come socia unica: la S.L. diventa così una controllata spagnola. In alternativa la società italiana può aprire una succursale, che non è una società distinta ma una sede secondaria della stessa società. Confrontiamo le due strade nella pagina sulle aziende italiane in Spagna.
Cosa succede se non deposito i conti annuali?
Finché il deposito manca, il Registro Mercantil non iscrive nuovi atti della società (per esempio nomine o modifiche degli statuti), salvo alcune eccezioni come la cessazione degli amministratori. Lo stesso blocco scatta se manca la dichiarazione del titolare effettivo. Per questo il calendario dei conti annuali va impostato fin dal primo esercizio.
Mi seguite anche dopo l’apertura?
Sì: contabilità e dichiarazioni, conti annuali, buste paga e operazioni societarie come aumenti di capitale, cessioni di quote o cambi di amministratore. Ti seguiamo in italiano, a distanza, ovunque abbia sede la società in Spagna.
Fonti ufficiali consultate
Ultimo aggiornamento: 3 ottobre 2026. Questa guida offre informazioni generali, verificate sulle fonti ufficiali indicate alla data di consultazione: non è una consulenza sul tuo caso, non sostituisce l’analisi di un professionista e non anticipa le decisioni di notai, registri, banche e amministrazioni. Le norme cambiano: prima di decidere, verifichiamo insieme la tua situazione.
- BOE — Texto refundido de la Ley de Sociedades de Capital (RDLeg 1/2010), arts. 1, 4, 12, 13, 22 bis, 23, 32, 33, 62, 78, 79, 104, 107, 123, 164, 210, 212, 253, 279 y 282 (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Ley 18/2022, de creación y crecimiento de empresas (capital mínimo de la S.L.) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Reglamento del Registro Mercantil (RD 1784/1996), arts. 17 (registro competente) y 409 a 414 (certificación negativa de denominación) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- Registro Mercantil Central — La certificación de denominación social (hasta cinco denominaciones, reserva de seis meses, vigencia de tres meses) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Real Decreto 1065/2007, Reglamento general de gestión e inspección tributaria, arts. 20, 23, 24 y 27 (NIF) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- Agencia Tributaria — NIF: asignación a personas jurídicas y entidades sin personalidad jurídica (si apre in una nuova scheda)consultata il 3 ottobre 2026
- Agencia Tributaria — Modelo 036, declaración censal de alta, modificación y baja (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Real Decreto 1155/2024, Reglamento de extranjería, art. 205 (NIE) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Ley 10/2010, de prevención del blanqueo de capitales, arts. 2, 3 y 4 (sujetos obligados, identificación, titular real) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Real Decreto 609/2023, Registro Central de Titularidades Reales, disposiciones adicionales 2.ª (cierre registral) y 3.ª.4 (declaración con las cuentas y cambios en diez días) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Ley 27/2014, del Impuesto sobre Sociedades, arts. 8 (residencia), 40 (pago fraccionado) y 124 (declaración) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- Agencia Tributaria — Modelos 200 (declaración) y 202 (pago fraccionado) del Impuesto sobre Sociedades (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Real Decreto 1624/1992, Reglamento del IVA, art. 71 (período de liquidación) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- Agencia Tributaria — Modelo 303, IVA, autoliquidación (si apre in una nuova scheda)consultata il 3 ottobre 2026
- Agencia Tributaria Canaria — Impuestos: IGIC (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Código de Comercio, arts. 25, 26 y 30 (contabilidad, libros de actas, conservación) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Ley 14/2013, de apoyo a los emprendedores, arts. 8 (emprendedor de responsabilidad limitada) y 18 (legalización telemática de libros) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Ley General de la Seguridad Social (RDLeg 8/2015), art. 305 (administradores con control efectivo) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Código Civil, art. 1911 (responsabilidad patrimonial universal) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Resolución de 31 de enero de 2024, modelos de declaración de inversiones extranjeras (D-1A, plazo de un mes) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- Ministerio de Hacienda — Convenio entre España e Italia para evitar la doble imposición (arts. 4 y 10) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- Normattiva — DPR 917/1986 (TUIR), art. 73, comma 3 (residenza delle società in Italia), testo in vigore alla data di consultazione (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Ley del Impuesto sobre la Renta de no Residentes (RDLeg 5/2004), art. 14.1.h (matrices de la Unión Europea) (si apre in una nuova scheda)consultata il 3 ottobre 2026
- BOE — Ley 39/2015, del Procedimiento Administrativo Común, art. 14 (obligación de relacionarse electrónicamente) (si apre in una nuova scheda)consultata il 3 ottobre 2026
Hai un progetto di società in Spagna?
Raccontaci progetto, soci e tempi: ti rispondiamo in italiano e ti diciamo quali passi affrontare, e con chi.